Vendre une maison en Espagne : les impôts en 2026, 19 % pour les non-résidents et retenue de 3 %
· 12 novembre 2026
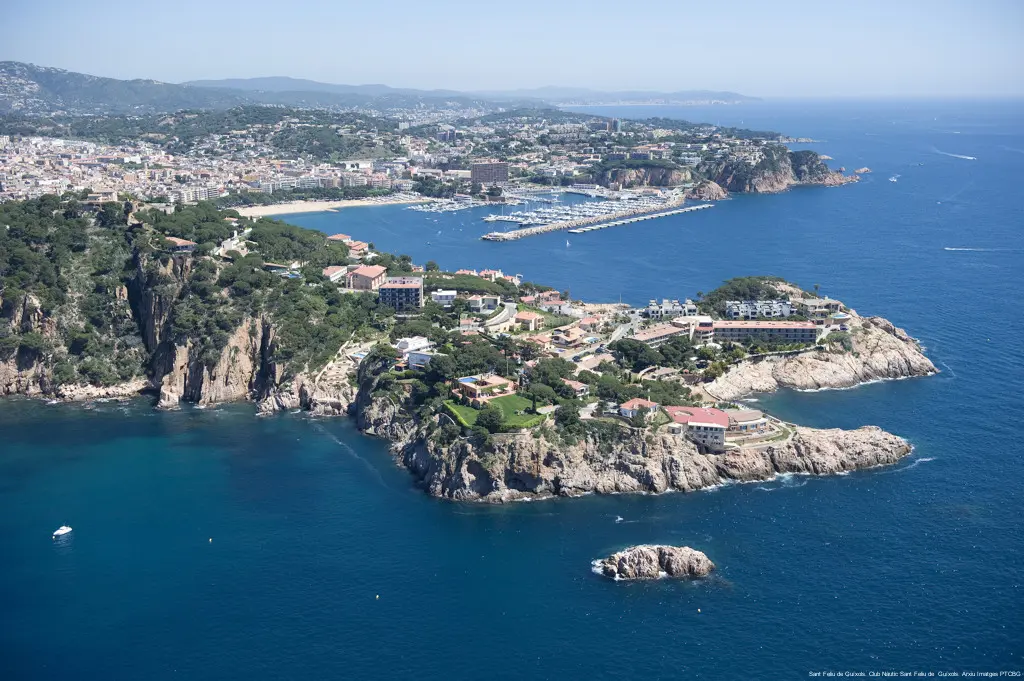
Pour vendre une maison en Espagne quand on n'y réside pas, il faut compter un impôt espagnol de 19 % sur la plus-value, et l'acheteur retient 3 % du prix chez le notaire pour les verser au fisc espagnol en acompte de cet impôt. Un vendeur résident en Espagne paie, lui, de 19 % à 30 % par tranches. S'y ajoute la plusvalía municipal, l'impôt de la mairie sur la hausse de valeur du terrain, au taux maximal de 30 % : à Lloret de Mar et à Blanes, le taux est de 30 %.
Prenons un exemple, avec toutes les hypothèses affichées. Une vendeuse qui habite en France vend son appartement de vacances à Lloret de Mar pour 300 000 €. Elle l'avait acheté en 2017 pour 200 000 € et payé 20 000 € de frais d'achat (impôt, notaire et registre foncier : c'est notre hypothèse). Elle ne l'a jamais loué et, pour simplifier, nous ne comptons pas de frais de vente.
Chez le notaire, l'acheteur retient 3 % du prix, soit 9 000 €, et les verse au fisc espagnol avec le formulaire 211 dans le mois. La plus-value est de 300 000 € moins 220 000 €, soit 80 000 €, et l'impôt à 19 % s'élève à 15 200 €. Elle dépose le formulaire 210 et paie la différence, 6 200 €. Si son prix de revient total avait été de 270 000 €, la plus-value serait de 30 000 €, l'impôt de 5 700 €, et elle se ferait rembourser 3 300 € sur les 9 000 €. La plusvalía de Lloret est une facture à part. Comme la vendeuse n'est pas résidente, la loi oblige l'acheteur à la payer à sa place : le compromis doit donc préciser comment ce montant est réglé entre eux.
Cet article donne une information générale, à jour au 12 novembre 2026. Faites confirmer par votre conseiller fiscal son application à votre vente.
Impôt espagnol des non-résidents sur la plus-value : 19 % et retenue de 3 %
Un non-résident qui vend un bien en Espagne paie l'impôt sur le revenu des non-résidents (IRNR) sur la plus-value. Le taux est de 19 %, le même pour un résident de l'Union européenne et pour celui de n'importe quel autre pays.
Les 3 % retenus par l'acheteur. Quand le vendeur n'est pas résident, l'acheteur retient 3 % du prix convenu et les verse à l'Agencia Tributaria avec le formulaire 211, dans le mois qui suit la vente. Cet argent reste celui du vendeur : c'est un acompte sur son propre impôt, et l'excédent lui est remboursé.
Le formulaire 210, la déclaration du vendeur. Le vendeur déclare ensuite sa plus-value sur le formulaire 210, dans les trois mois qui suivent la fin du délai d'un mois de l'acheteur. Si la retenue dépasse l'impôt dû, la déclaration de remboursement se dépose à partir du 1er février de l'année suivant la vente, et dans un délai de quatre ans.
Sans plus-value. S'il n'y a pas de gain, il n'y a pas d'impôt, et les 3 % se récupèrent intégralement avec le même formulaire.
Comment calculer la plus-value immobilière en Espagne
- Le prix d'acquisition. Le prix d'achat, plus les travaux d'amélioration, plus les frais de notaire, de registre et d'agence de l'achat, plus les impôts payés à l'achat (droits de mutation ITP, droit de timbre AJD ou TVA). Gardez les factures : ce sont elles qui réduisent la plus-value.
- Le prix de cession. Le prix de vente, moins les frais que vous payez comme vendeur.
- Si le bien a été loué. L'amortissement vient en déduction du prix d'acquisition, au moins l'amortissement minimal même si vous ne l'avez jamais déduit. La plus-value augmente d'autant.
- Achat avant 1995. Pour un bien acheté au plus tard le 31 décembre 1994, la partie de la plus-value acquise jusqu'au 19 janvier 2006 est réduite de 11,11 % par année de détention au-delà de deux, les années étant comptées jusqu'au 31 décembre 1996 et arrondies à l'unité supérieure. La réduction s'applique tant que le total des ventes du vendeur depuis le 1er janvier 2015 ne dépasse pas 400 000 €. Elle existe aussi pour les non-résidents.
Vendre un appartement en Espagne quand on vit en France ou ailleurs dans l'UE
Exonération pour réinvestissement. Les résidents d'un pays de l'UE, d'Islande, de Norvège ou du Liechtenstein peuvent bénéficier de l'exonération pour réinvestissement dans la résidence principale. Si le bien vendu était leur résidence principale et qu'ils placent tout le prix de vente dans une nouvelle résidence principale dans les deux ans avant ou après la vente, la plus-value est exonérée. Un réinvestissement partiel exonère la même proportion de la plus-value. La page du fisc espagnol date cette possibilité du 1er janvier 2015. Une résidence secondaire, comme dans notre exemple, n'y donne pas droit.
Pas d'exonération après 65 ans. L'exonération des vendeurs de plus de 65 ans qui cèdent leur résidence principale est réservée aux résidents fiscaux espagnols. La Direction générale des tributs du ministère espagnol des Finances (DGT, consultation V2530-25 du 18 décembre 2025) précise qu'elle ne s'applique pas aux non-résidents, y compris ceux de l'UE.
La convention franco-espagnole. Selon la convention fiscale entre la France et l'Espagne (BOE du 12 juin 1997), l'Espagne peut imposer la plus-value d'un bien situé en Espagne. La France accorde un crédit d'impôt égal à l'impôt espagnol, sans dépasser l'impôt français correspondant à ce revenu. Le calcul côté français relève de votre conseiller en France.
Les vendeurs qui vivent au Royaume-Uni paient aussi 19 %, mais sans exonération pour réinvestissement : depuis le Brexit, le Royaume-Uni ne fait plus partie de l'UE ni de l'EEE.
Si vous êtes résident en Espagne : de 19 % à 30 %
Un vendeur résident fiscal en Espagne déclare la plus-value dans sa déclaration annuelle (IRPF), dans la base de l'épargne. Ce barème s'applique dans toute l'Espagne depuis 2025. Chaque taux est partagé par moitié entre l'État et la région, et la Catalogne n'a pas de barème propre pour cette partie.
| Plus-value | Taux | Part de l'État | Part de la région |
|---|---|---|---|
| Jusqu'à 6 000 € | 19 % | 9,5 % | 9,5 % |
| De 6 000 à 50 000 € | 21 % | 10,5 % | 10,5 % |
| De 50 000 à 200 000 € | 23 % | 11,5 % | 11,5 % |
| De 200 000 à 300 000 € | 27 % | 13,5 % | 13,5 % |
| Au-delà de 300 000 € | 30 % | 15 % | 15 % |
Chaque taux ne s'applique qu'à la part de la plus-value comprise dans sa tranche. Les résidents ont trois exonérations possibles sur la vente de leur résidence principale (un logement occupé au moins trois ans) : le réinvestissement dans une nouvelle résidence principale, la vente après 65 ans, et la dation en paiement, quand le logement est remis à la banque pour solder le prêt immobilier.
La plusvalía municipal : la taxe de la mairie sur le terrain
La plusvalía municipal (officiellement IIVTNU) taxe la hausse de valeur du terrain sous le logement pendant que vous en étiez propriétaire. C'est un impôt local, distinct de l'impôt sur la plus-value.
Qui la paie. Le vendeur. Quand le vendeur est une personne physique non résidente, la loi oblige l'acheteur à la payer à sa place, comme substitut du contribuable.
Deux méthodes de calcul. La méthode objective multiplie la valeur cadastrale du terrain par un coefficient qui dépend du nombre d'années de détention, puis applique le taux de la commune. La méthode réelle part de la hausse effective. Le contribuable choisit la méthode réelle si elle donne un montant plus bas. Sans hausse de valeur, pas d'impôt. Ces règles datent de novembre 2021, après plusieurs décisions du Tribunal constitutionnel.
Taux et délai. La commune fixe le taux, jusqu'à 30 %. La déclaration se dépose dans les 30 jours ouvrables qui suivent la vente (six mois, prorogeables à un an, après un décès).
Lloret de Mar et Blanes. Les deux communes appliquent 30 %. L'ordonnance fiscale 2026 de Lloret prévoit ses propres coefficients, par exemple 0,15 pour neuf ans et 0,40 pour vingt ans ou plus, avec 30 jours ouvrables pour déclarer. Blanes applique les coefficients maximaux de la loi.
Nouveaux coefficients à partir du 1er décembre 2026. Le décret-loi royal 29/2026 (Real Decreto-ley), en vigueur depuis le 8 octobre 2026, fixe de nouveaux coefficients maximaux à partir du 1er décembre 2026, repris dans le tableau. Quand l'ordonnance d'une commune prévoit un coefficient plus élevé, c'est le maximum légal qui s'applique : à Lloret, un bien détenu vingt ans ou plus serait taxé avec 0,30 au lieu du 0,40 de l'ordonnance, alors que pour neuf ans le 0,15 de l'ordonnance reste sous le maximum de 0,25. À titre d'illustration seulement, avec une valeur cadastrale du terrain supposée de 60 000 €, un appartement à Lloret détenu neuf ans et vendu après le 1er décembre donne une base de 9 000 € et un impôt de 2 700 € à 30 %. Le même décret-loi ajoute une exonération d'impôt sur le revenu pour les résidents espagnols (IRPF) en cas de vente à un organisme public de logement entre le 8 octobre 2026 et le 31 décembre 2027, si le prix est inférieur à 800 000 € et que le logement est resté vide deux ans sans motif justifié. Un décret-loi doit être validé par le Congrès des députés : vérifiez où en est ce texte avant de signer.
| Années de détention | Coefficient maximal |
|---|---|
| Moins d'un an | 0,17 |
| 1 et 2 | 0,16 |
| 3 et 4 | 0,17 |
| 5 | 0,19 |
| 6 | 0,21 |
| 7 | 0,23 |
| 8 | 0,24 |
| 9 | 0,25 |
| 10 | 0,22 |
| 11 | 0,18 |
| 12 | 0,14 |
| 13 | 0,12 |
| De 14 à 17 | 0,11 |
| 18 | 0,13 |
| 19 | 0,20 |
| 20 ou plus | 0,30 |
Les autres frais et documents du vendeur en Catalogne
- Notaire et registre foncier. Selon le Code civil catalan, sauf accord contraire, l'acheteur paie l'acte, la première copie et les frais postérieurs à la vente, et le vendeur paie les frais de délivrance du bien.
- Certificat de la copropriété. Le vendeur déclare qu'il n'a pas de dettes envers la copropriété et apporte un certificat du secrétaire. Sans lui, l'acte n'est pas signé, sauf si les deux parties y renoncent. Le logement répond des charges impayées de l'année en cours et des quatre précédentes, d'où l'insistance des acheteurs.
- Cèdula d'habitabilitat. Ce certificat catalan d'habitabilité est obligatoire pour vendre. Dans l'ancien, il vaut 15 ans ; dans le neuf, 25 ans.
- Diagnostic énergétique. Le vendeur le fournit. Il est valable une fois enregistré auprès de l'Institut catalan de l'énergie (ICAEN), pour 10 ans, ou 5 ans en classe G.
- IBI, la taxe foncière. Elle est due par le propriétaire au 1er janvier, pour toute l'année. Le vendeur peut en répercuter une partie sur l'acheteur selon le droit civil : prévoyez-le dans le contrat.
Si le logement est loué, les nouvelles règles sur la location peuvent peser sur la vente. Demandez l'avis d'un avocat avant de le mettre en vente.
Les impôts annuels d'un propriétaire non résident tant qu'il garde son bien sont détaillés dans notre article sur l'impôt des non-résidents propriétaires en Espagne. Si vous vendez pour racheter, notre simulateur de frais de notaire et d'impôts en Catalogne chiffre le prochain achat.
Trois règles pratiques
1. Rassemblez les papiers de l'achat avant de fixer le prix. L'acte d'achat, les justificatifs d'impôts et les factures de travaux déterminent votre plus-value. Sans eux, vous risquez de payer 19 % sur de l'argent déjà dépensé.
2. Faites chiffrer la plusvalía tôt. La valeur cadastrale du terrain figure sur l'avis d'IBI. Comparez les deux méthodes, ou faites-le faire par votre conseiller, et convenez avec l'acheteur de la façon dont elle sera payée.
3. Notez les dates du formulaire 210. Dans les trois mois qui suivent le délai d'un mois de l'acheteur pour un paiement ; à partir du 1er février de l'année suivante, et dans les quatre ans, pour un remboursement. Le remboursement doit être demandé sur ce formulaire.
Questions fréquentes
Quels impôts payer pour vendre une maison en Espagne ?
Le vendeur paie l'impôt espagnol sur la plus-value (19 % pour un non-résident, de 19 % à 30 % par tranches pour un résident) et la plusvalía municipal sur la hausse de valeur du terrain, au taux maximal de 30 %. Si le vendeur n'est pas résident, l'acheteur retient en plus 3 % du prix en acompte.
Quel est l'impôt en Espagne pour un non-résident qui vend ?
Un non-résident paie 19 % de la plus-value, qu'il vive en France, ailleurs dans l'UE ou hors de l'UE. L'acheteur verse 3 % du prix au fisc avec le formulaire 211 dans le mois ; le vendeur dépose ensuite le formulaire 210 et paie le solde ou récupère l'excédent.
Faut-il payer l'impôt sur la plus-value immobilière en Espagne et en France ?
Selon la convention fiscale franco-espagnole, l'Espagne peut imposer la plus-value d'un bien situé en Espagne, et la France accorde un crédit d'impôt égal à l'impôt espagnol, dans la limite de l'impôt français sur ce revenu. Votre conseiller en France fait le calcul côté français.
Un non-résident de plus de 65 ans est-il exonéré ?
Non. L'exonération après 65 ans pour la vente de la résidence principale ne vaut que pour les résidents fiscaux espagnols, et la DGT a confirmé en décembre 2025 qu'elle ne s'étend pas aux résidents de l'UE. Un résident de l'UE peut en revanche être exonéré s'il réinvestit tout le prix dans une nouvelle résidence principale.
Qui paie la plusvalía municipal ?
Le vendeur. Si c'est une personne physique non résidente, la loi oblige l'acheteur à la payer à sa place. Le taux est fixé par la commune, jusqu'à 30 % (30 % à Lloret de Mar et à Blanes), et il n'y a pas d'impôt si le terrain n'a pas pris de valeur.
Vous pensez vendre un bien sur la Costa Brava ?
Indiquez-nous la commune, le type de bien et l'année d'achat. Nous vous donnerons un avis réaliste sur le prix et la liste des documents à préparer et, si vous le souhaitez, nous vous mettrons en relation avec un conseiller fiscal.
 Autrice : @katy.bon.estate, conseillère immobilière sur la Costa Brava
Sources : Agencia Tributaria, Manual Renta 2025, barème de l'épargne, manuel des non-résidents (plus-values immobilières, revenus exonérés) et formulaire 210 et délais ; Ley 35/2006 (IRPF), art. 33, 38, 66 et 76 ; Ley 7/2024 ; Real Decreto Legislativo 5/2004 (IRNR), art. 25.2 et disposition additionnelle 7 ; Real Decreto 1776/2004, art. 14 ; Dirección General de Tributos, consultation V2530-25 ; convention fiscale entre la France et l'Espagne, art. 13 et 24 ; Real Decreto Legislativo 2/2004 (finances locales), art. 63, 75 et 104 à 110 ; Real Decreto-ley 26/2021 ; Real Decreto-ley 29/2026, art. 10 ; Ajuntament de Lloret de Mar, ordonnance fiscale 5 de 2026 ; Ajuntament de Blanes, ordonnances fiscales 2026 ; Code civil de Catalogne, art. 531-6, 553-5 et 621-15 ; Decret 141/2012 (cèdula d'habitabilitat) ; Real Decreto 390/2021 (certificat énergétique). Information à jour au 12 novembre 2026.