Impuesto de sucesiones en Cataluña para no residentes: tabla 2026 y cuánto se paga por una casa en la Costa Brava
· 22 de noviembre de 2026
El impuesto de sucesiones en Cataluña se aplica también a los no residentes que heredan una vivienda en la Costa Brava, y pueden acogerse a las reducciones catalanas. En 2026 un hijo de 21 años o más que hereda la mitad de una casa de vacaciones de 1.000.000 € paga unos 28.000 €, alrededor del 5,6 % de su parte. El cónyuge o la pareja estable apenas paga nada, porque Cataluña bonifica el 99 % de su cuota.
Así sale esa cifra (ejemplo con cifras redondas). Un matrimonio francés tenía una casa cerca de Begur valorada en 1.000.000 €. Han fallecido los dos, nunca vivieron en España, y sus dos hijos, de 30 y 34 años, viven en Lyon y heredan a partes iguales. Cada uno recibe 500.000 €. Cataluña reduce 100.000 € por ser hijo, así que el impuesto se calcula sobre 400.000 €: 57.000 €. La bonificación catalana para hijos baja la cuota un 51 %, y quedan 27.930 € por hijo, 55.860 € entre los dos.
Este artículo es información general a 20 de noviembre de 2026, para una vivienda que no era la residencia habitual del fallecido. El impuesto depende de toda la herencia y de la situación de cada heredero, así que revise las cifras con un abogado o asesor fiscal en España antes de presentar nada.
Impuesto de sucesiones para no residentes: ¿qué normativa se aplica?
El impuesto de sucesiones es estatal, pero cada comunidad autónoma fija sus propias reducciones, tarifa y bonificaciones. Durante años los no residentes quedaban sujetos a la normativa estatal. El Tribunal de Justicia de la UE lo consideró contrario al derecho europeo en 2014 (asunto C-127/12), y España cambió la ley (disposición adicional segunda de la Ley 29/1987).
- El fallecido vivía fuera de España. Los herederos pueden aplicar la normativa de la comunidad donde esté el mayor valor de los bienes situados en España. Si lo único que había en España era una casa en la Costa Brava, es Cataluña.
- El fallecido vivía en España y los herederos fuera. Se aplica la normativa de la comunidad donde residía el fallecido.
- Dentro y fuera de la UE. La Agencia Tributaria confirma que vale tanto para residentes en la UE y el Espacio Económico Europeo como para residentes en terceros países, Reino Unido y Estados Unidos incluidos.
Quién hereda es otra cuestión. Desde el 17 de agosto de 2015, el Reglamento europeo de sucesiones (650/2012) dice que la ley del país de residencia habitual del fallecido decide quién hereda qué, salvo que en el testamento eligiera la ley de su nacionalidad. Se aplica aunque ese país esté fuera de la UE. Los impuestos no los decide.
Tabla del impuesto de sucesiones en Cataluña: ¿cuánto se paga?
Cuatro pasos, en este orden: restar la reducción por parentesco, aplicar la tarifa, multiplicar por el coeficiente por patrimonio y descontar la bonificación catalana.
| Base liquidable | Cuota al inicio del tramo | Tipo sobre el resto |
|---|---|---|
| Hasta 50.000 € | 0 € | 7 % |
| De 50.000 a 150.000 € | 3.500 € | 11 % |
| De 150.000 a 400.000 € | 14.500 € | 17 % |
| De 400.000 a 800.000 € | 57.000 € | 24 % |
| Más de 800.000 € | 153.000 € | 32 % |
- Reducciones por parentesco. Cónyuge o pareja estable 100.000 €. Hijo de 21 años o más 100.000 €. Nieto de 21 años o más 50.000 €. Padres 30.000 €. Hermanos, sobrinos y tíos 8.000 €. Un hijo menor de 21 años, 100.000 € más 12.000 € por cada año que le falte para los 21, hasta 196.000 €.
- Coeficiente por patrimonio. Para hijos, nietos, padres y cónyuges la cuota se multiplica por 1,00 si el patrimonio previo del heredero no pasa de 500.000 €, por 1,10 hasta 2 millones, por 1,15 hasta 4 millones y por 1,20 por encima. En hermanos y sobrinos la cuota se multiplica por 1,5882; en parientes más lejanos y extraños, por 2.
- Bonificación del 99 %. El cónyuge o la pareja estable paga el 1 % de la cuota.
- Bonificación escalonada. Hijos y nietos de 21 años o más, y padres, tienen una bonificación que baja a medida que sube la herencia: 60 % sobre los primeros 100.000 €, luego 55 %, 50 %, 45 % y así hasta desaparecer por encima de 3.000.000 €. Sobre una parte de 500.000 € sale un 51 % de media.
¿Cuánto se paga por heredar una casa en la Costa Brava?
| Heredero | Parte | Cuota antes de bonificar | Bonificación | A pagar |
|---|---|---|---|---|
| Cónyuge, piso entero | 600.000 € | 81.000 € | 99 % | 810 € |
| Hijo de 21 años o más, patrimonio previo hasta 500.000 € | 500.000 € | 57.000 € | 51 % | 27.930 € |
| Hijo de 21 años o más, patrimonio previo de 500.000 € a 2 millones | 500.000 € | 62.700 € | 51 % | unos 30.700 € |
El ajuar puede sumar algo. En sus propios ejemplos, la Agència Tributària de Catalunya añade un 3 % de ajuar doméstico, también sobre una segunda residencia. En la parte de 500.000 € del hijo, eso sube lo que paga a unos 29.900 €. No hemos podido confirmar cómo lo aplica la Agencia Tributaria estatal cuando declaran no residentes, así que pregunte a su asesor.
La reducción por vivienda habitual casi nunca sirve aquí. Cataluña reduce el 95 % del valor de la vivienda habitual del fallecido, con un límite de 500.000 € para toda la vivienda, si el heredero la conserva cinco años. La casa de vacaciones de alguien que vivía fuera normalmente no es su vivienda habitual, así que conviene calcular sin ella.
¿Cómo declara un heredero no residente?
- Ante la Agencia Tributaria estatal, no la catalana. Si el fallecido o el heredero no es residente, se presenta el modelo 650 en la AEAT. El programa de la AEAT solo calcula con la normativa estatal; con la catalana, las cifras se introducen a mano. La opción por la normativa catalana se hace dentro del plazo de presentación.
- Seis meses. El plazo es de seis meses desde el fallecimiento. Se puede pedir una prórroga de otros seis dentro de los cinco primeros meses, con intereses por el tiempo extra.
- Recargos por retraso. Presentar tarde sin requerimiento de Hacienda supone un 1 % más otro 1 % por cada mes completo, y pasados doce meses un 15 % más intereses.
- La plusvalía municipal. El impuesto municipal sobre el incremento de valor de los terrenos también se paga al heredar: se declara en seis meses, prorrogables hasta un año a petición del heredero.
- Cada heredero necesita NIE para firmar la aceptación de herencia ante notario e inscribir la vivienda.
¿Pagaré dos veces?
- Herederos de alguien que vivía en Francia. Francia y España tienen desde 1963 un convenio que sigue cubriendo las herencias. Los inmuebles tributan solo en el país donde están, así que la casa de la Costa Brava tributa en España. Francia puede tenerla en cuenta para fijar el tipo del resto de la herencia.
- Reino Unido. No hay convenio de sucesiones con España. Desde el 6 de abril de 2025 el impuesto británico depende de la residencia de larga duración (residente en el Reino Unido al menos 10 de los 20 ejercicios anteriores). Cuando se aplica, el Reino Unido descuenta el impuesto español sobre la vivienda española, hasta el impuesto británico que corresponde a ese bien.
- Bélgica y otros países. España solo tiene convenios de sucesiones con Francia, Suecia y Grecia. En los demás casos, la forma de evitar la doble imposición depende de las normas del otro país.
¿Qué es más barato en Cataluña, donar o heredar?
A veces donar, y merece la pena hacer la cuenta. En Cataluña una donación a un hijo o al cónyuge tributa al 5 % hasta 200.000 €, al 7 % hasta 600.000 € y al 9 % por encima, si se hace en escritura pública. Un no residente que recibe en donación un inmueble en Cataluña también puede aplicar la normativa catalana, con el modelo 651. Pero la donación tiene sus propios costes: quien dona puede tributar por la ganancia patrimonial, y la plusvalía municipal también se paga. Solo un cálculo completo de los dos caminos para su familia dirá cuál sale mejor, y ese cálculo conviene dejarlo en manos de su asesor fiscal.
A noviembre de 2026 no hemos encontrado ninguna medida anunciada para las herencias a partir del 1 de enero de 2027, ni en España ni en Cataluña ni en Francia.
Tres reglas prácticas
1. Calcule lo que paga cada heredero, no la herencia entera. En Cataluña cada heredero tributa por su parte, con su reducción y su bonificación. El cónyuge y un hijo que heredan la misma casa pagan cifras muy distintas.
2. Compruebe que su testamento sirve en España. Pregunte a un notario en España si le conviene un testamento español para la vivienda española, o incluir en el testamento que ya tiene la elección de la ley aplicable.
3. Póngase en marcha desde el primer día. Pida los NIE de los herederos, tase la vivienda y busque abogado en las primeras semanas. Seis meses pasan rápido, y los recargos empiezan justo después. Los gastos anuales del propietario, patrimonio incluido, están en nuestras guías de impuestos de no residentes por una vivienda en España y del impuesto sobre el patrimonio en Cataluña.
Preguntas frecuentes
¿Cuánto es el impuesto de sucesiones en Cataluña?
Depende del heredero. A noviembre de 2026, un hijo de 21 años o más que hereda una parte de 500.000 € de una casa de vacaciones paga unos 27.930 € con la normativa catalana; un cónyuge que hereda un piso de 600.000 €, unos 810 €. La tarifa catalana va del 7 % al 32 %; la reducción por parentesco se resta antes de aplicarla y la bonificación se descuenta después.
¿Cómo tributa un heredero no residente en España?
Paga el impuesto de sucesiones por los bienes situados en España, pero puede aplicar la normativa de la comunidad autónoma correspondiente, residiendo dentro o fuera de la UE. Para una casa en la Costa Brava suele ser la catalana. Se declara en la Agencia Tributaria estatal con el modelo 650, en los seis meses siguientes al fallecimiento.
¿Cuánto se paga en Cataluña por herencia de padres a hijos?
Cada hijo de 21 años o más resta 100.000 € de su parte, aplica la tarifa del 7 % al 32 % y descuenta una bonificación que empieza en el 60 % y baja según el importe. Sobre una parte de 500.000 € la bonificación media es del 51 % y quedan unos 27.930 € a pagar.
¿Qué es más barato, donar o heredar en Cataluña?
Depende de la familia. La donación a hijos o cónyuge en escritura pública tributa al 5 %, 7 % o 9 %, pero puede generar impuesto sobre la ganancia patrimonial para quien dona y plusvalía municipal. Hay que calcular los dos caminos con un asesor antes de decidir.
¿Qué pasa si no se presenta el impuesto de sucesiones a tiempo?
Si se presenta tarde sin requerimiento de Hacienda, se paga un recargo del 1 % más otro 1 % por cada mes completo de retraso, y pasados doce meses un 15 % más intereses de demora. Se puede pedir una prórroga de seis meses dentro de los cinco primeros.
¿Compra una casa pensando en sus hijos?
Díganos qué busca en la Costa Brava, un piso, una casa o una villa, y con qué presupuesto. Le enviaremos una selección y organizaremos las visitas en persona o por videollamada.
 Autora: @katy.bon.estate, consultora inmobiliaria en la Costa Brava
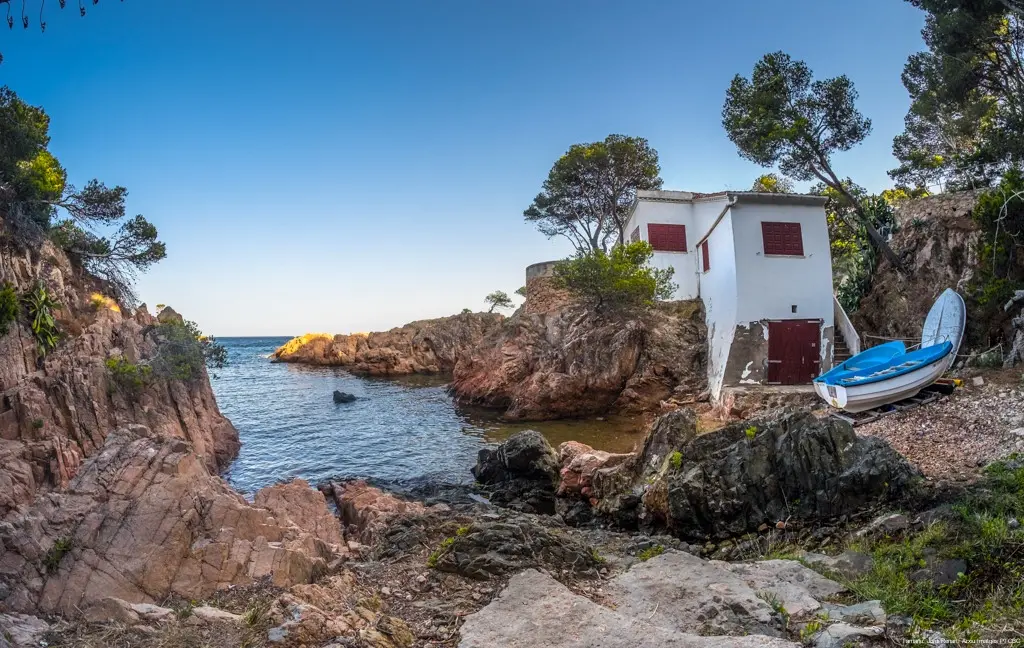
Fuentes: Agència Tributària de Catalunya, impuesto de sucesiones: tarifa y coeficientes, reducciones, bonificación, ejemplos, plazos y tarifa de donaciones; Generalitat de Catalunya, texto refundido del impuesto (Codi tributari de Catalunya, libro sexto); Ley 29/1987, disposición adicional segunda; Agencia Tributaria, no residentes e impuesto de sucesiones y convenios de sucesiones; Ley 58/2003, General Tributaria, art. 27; Real Decreto Legislativo 2/2004, de Haciendas Locales, art. 110; Reglamento (UE) 650/2012; Convenio entre España y Francia de 8 de enero de 1963; HMRC, doble imposición en el impuesto británico. Foto de portada: Tamariu (Palafrugell), Jordi Renart, Arxiu d'Imatges PTCBG, ref. 59446 (Patronat de Turisme Costa Brava Girona). Información a 20 de noviembre de 2026.